Domain aacm.de kaufen?
Wir ziehen mit dem Projekt
aacm.de um.
Sind Sie am Kauf der Domain
aacm.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain aacm.de kaufen?
Ist Bearbeitungsgebühr bei Krediten rechtens?
Ist Bearbeitungsgebühr bei Krediten rechtens? Diese Frage ist nicht pauschal zu beantworten, da es darauf ankommt, in welchem Land und unter welchen Gesetzen der Kreditvertrag abgeschlossen wurde. In einigen Ländern sind Bearbeitungsgebühren bei Krediten gesetzlich verboten, während sie in anderen Ländern erlaubt sind. Es ist ratsam, die Vertragsbedingungen genau zu prüfen und gegebenenfalls rechtlichen Rat einzuholen, um sicherzustellen, dass die Bearbeitungsgebühr rechtmäßig ist. Verbraucherschutzorganisationen können auch hilfreiche Informationen zu diesem Thema bieten. **
Was sind negativzinsen bei Krediten?
Was sind Negativzinsen bei Krediten? Negativzinsen bei Krediten bedeuten, dass der Kreditnehmer weniger zurückzahlen muss, als er ursprünglich aufgenommen hat. Dies kann beispielsweise bei bestimmten Kreditangeboten oder in wirtschaftlichen Krisenzeiten vorkommen. Negativzinsen können dazu führen, dass Kreditnehmer weniger Zinsen zahlen müssen oder sogar Geld zurückbekommen. Allerdings sind Negativzinsen für Banken und Kreditinstitute eine Herausforderung, da sie selbst Geld verlieren, wenn sie Kredite zu negativen Zinssätzen vergeben. **
Ähnliche Suchbegriffe für Standards-Nachhaltigkeit-bei-Krediten
Top-Angebote
Produkte zum Begriff Standards-Nachhaltigkeit-bei-Krediten:
-
Tchibo - Buch »Das Wimmelbuch der Nachhaltigkeit«"Ein Suchbuch für die ganze Familie","Spielerischer Einstieg in das Thema, um schon die Jüngsten für eine Lebensweise zu begeistern","Liebevolle und detailreiche Illustrationen laden zum Entdecken ein","12 Seiten aus stabiler Pappe ‒ auch für kleinere Kinder geeignet"7,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Dinah Washington - Sings Standards - Verve Jazz Masters 40 - Preis vom 30.10.2026 04:07:28 hBinding : Audio CD, Label : Verve (Universal), Publisher : Verve (Universal), NumberOfDiscs : 1, medium : Audio CD, releaseDate : 1994-09-22, artists : Dinah Washington, languages : english3,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
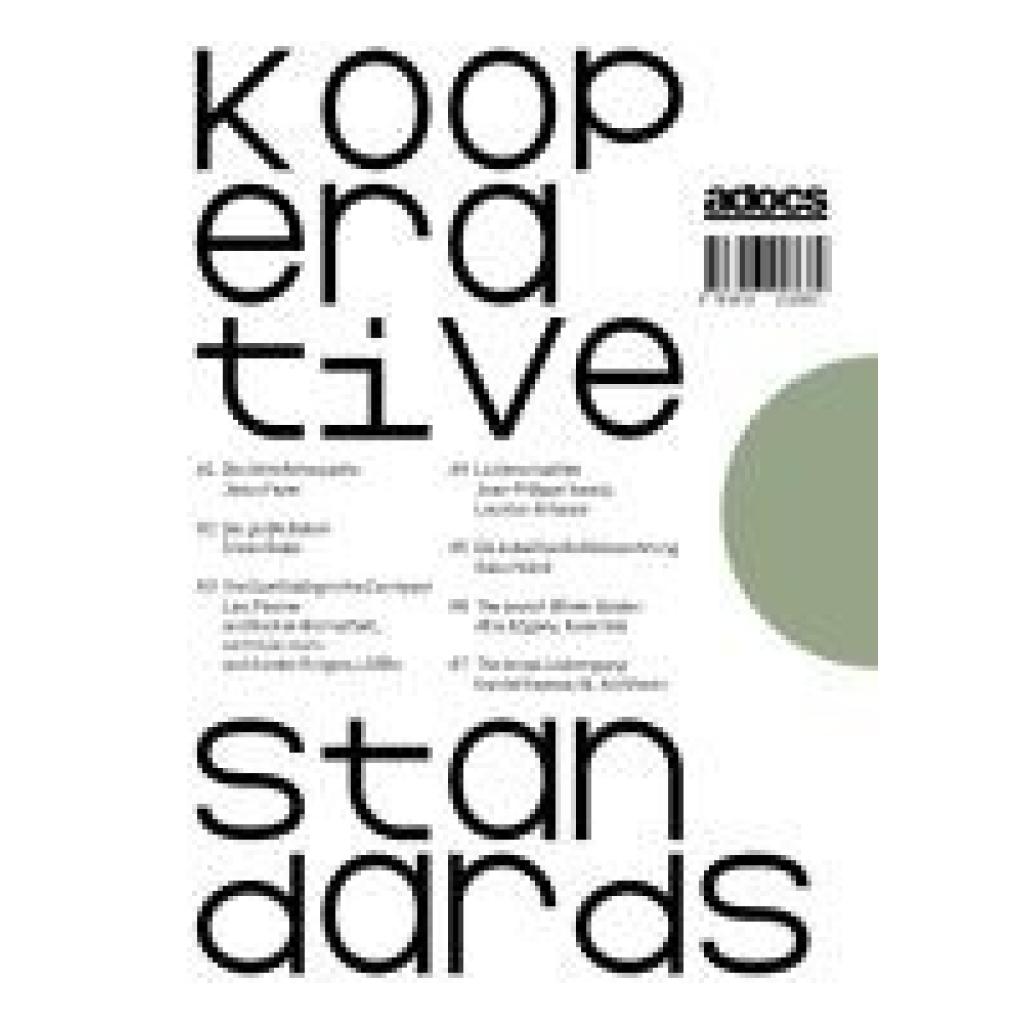
Kooperative StandardsKooperative Standards , Kooperative Standards meint gestalterische, programmatische, räumliche Elemente, die sich aus Erfahrungswissen und geteilter Verantwortung heraus konstituieren. Als Antworten auf spezifische Probleme und Bedarfe weichen sie von verallgemeinernden Regeln und Normen ab und ermöglichen es, jeweils in ihrem Umfeld besondere Qualitäten und Beziehungen zu realisieren. Eine Betondecke, die den Barbetrieb erlaubt, während oben noch gebaut wird, Gerüste und Wintergärten, Balkone und Laubengänge die Wohnräume erweitern und mit der Nachbarschaft verflechten, ein Betriebshof, auf dem so gewohnt und gearbeitet werden kann, wie es eigentlich verboten ist. Die Hefte 1-7 entfalten das Thema der kooperativen Standards auf ganz unterschiedlichen Ebenen der Planung und Gestaltung. Die hier versammelten Projekte von Assemble, Inken Baller, common room, Jesko Fezer, Gabu Heindl, Lacaton & Vassal und NL Architects, zeigen, dass besondere räumliche Qualitäten, Funktionen und Programme wie auch Schönheit und Luxus, vor allem dann realisiert werden können, wenn die Bewohnenden auch die Handelnden sind - sei es in der mitbestimmten Planung oder im selbstverantwortlichen täglichen Gebrauch. Die Herausgeber*innen Marieke Behne, Christoph Heinemann und Justus Griesenberg haben die Reihe Kooperative Standards im Rahmen ihrer Tätigkeit im Arbeitsgebiet Architektur und Stadt (HafenCity Universität Hamburg, 2017-2022) entwickelt, wo sie sich insbesondere mit situativen und relationalen Dispositionen im urbanen Handlungsraum auseinandergesetzt haben. , Tagfahrlichter > Lichter & Leuchten , Erscheinungsjahr: 202311, Redaktion: Behne, Marieke~Griesenberg, Justus~Heinemann, Christoph, Seitenzahl/Blattzahl: 200, Keyword: Architektur; Partizipation; Planung, Fachschema: Architekt - Baumeister~Architektur / Architekt~Bauberuf / Architekt~Architektur - Baukunst~Bau / Baukunst~Entwurf / Architektur, Fachkategorie: Architektur: berufliche Praxis, Warengruppe: HC/Architektur, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 212, Breite: 149, Höhe: 21, Gewicht: 368, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie werden Zinsen bei Krediten berechnet?
Wie werden Zinsen bei Krediten berechnet? Zinsen bei Krediten werden in der Regel auf Basis des ausstehenden Kreditbetrags berechnet. Die Höhe der Zinsen hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Zinssatz, der Laufzeit des Kredits und der Bonität des Kreditnehmers. Die Zinsen können entweder fest oder variabel sein, je nach Art des Kredits. In der Regel werden die Zinsen monatlich oder jährlich berechnet und dem ausstehenden Kreditbetrag hinzugefügt. Es ist wichtig, die genauen Konditionen des Kredits zu kennen, um die Gesamtkosten richtig einschätzen zu können. **
-
Wann beginnt die Widerrufsfrist bei Krediten?
Die Widerrufsfrist bei Krediten beginnt in der Regel, sobald der Kreditvertrag abgeschlossen wurde. Der Verbraucher hat dann 14 Tage Zeit, um den Vertrag ohne Angabe von Gründen zu widerrufen. Diese Frist beginnt jedoch erst zu laufen, wenn der Verbraucher alle erforderlichen Unterlagen erhalten hat, die für den Abschluss des Vertrags notwendig sind. Es ist wichtig, dass Verbraucher sich über ihre Widerrufsrechte informieren und die Fristen genau einhalten, um den Vertrag bei Bedarf widerrufen zu können. Es empfiehlt sich, im Zweifelsfall rechtzeitig mit dem Kreditgeber Kontakt aufzunehmen, um alle notwendigen Informationen zu erhalten. **
-
Was passiert bei Geldentwertung mit Krediten?
Bei Geldentwertung verliert das Geld an Kaufkraft, was bedeutet, dass die Rückzahlung von Krediten in realen Werten weniger wert ist. Dies kann dazu führen, dass Kreditnehmer weniger realen Wert zurückzahlen müssen, was für sie vorteilhaft ist. Auf der anderen Seite kann es für Kreditgeber nachteilig sein, da sie weniger reale Werte zurückbekommen. Insgesamt kann Geldentwertung die Dynamik von Krediten verändern und sowohl positive als auch negative Auswirkungen haben. Es ist wichtig, die Auswirkungen von Geldentwertung auf Kredite zu berücksichtigen und entsprechende Maßnahmen zu ergreifen. **
-
Wie hoch ist die Vorfälligkeitsentschädigung bei Krediten?
Die Vorfälligkeitsentschädigung bei Krediten ist eine Gebühr, die Banken von Kreditnehmern verlangen, wenn diese ihren Kredit vorzeitig zurückzahlen möchten. Die Höhe der Vorfälligkeitsentschädigung hängt von verschiedenen Faktoren ab, wie z.B. der Restlaufzeit des Kredits, dem aktuellen Zinssatz und dem ursprünglich vereinbarten Zinssatz. In Deutschland ist die Vorfälligkeitsentschädigung gesetzlich geregelt und darf maximal 1% des vorzeitig zurückgezahlten Betrags betragen. Es ist daher wichtig, sich vor einer vorzeitigen Kreditrückzahlung über die genauen Konditionen und Kosten zu informieren. **
Wie wird der Zinssatz bei Krediten berechnet?
Der Zinssatz bei Krediten wird in der Regel auf Basis des aktuellen Marktzinsniveaus sowie des individuellen Risikos des Kreditnehmers berechnet. Banken berücksichtigen dabei unter anderem die Bonität des Kreditnehmers, die Kreditlaufzeit, den Kreditbetrag und den Verwendungszweck des Kredits. Je höher das Risiko für die Bank, desto höher fällt in der Regel der Zinssatz aus. Die genaue Berechnung des Zinssatzes kann von Bank zu Bank variieren, daher ist es ratsam, verschiedene Angebote zu vergleichen, um den besten Zinssatz für den eigenen Kredit zu erhalten. **
Was passiert bei einer Geldentwertung mit Krediten?
Bei einer Geldentwertung verliert das Geld an Kaufkraft, was bedeutet, dass die gleiche Menge Geld weniger Waren und Dienstleistungen kaufen kann. Dies kann dazu führen, dass die Schuldenlast in realen Werten abnimmt, da die Kreditnehmer ihre Schulden mit weniger wertvollem Geld zurückzahlen können. Kreditgeber hingegen verlieren bei einer Geldentwertung, da sie weniger reale Werte zurückbekommen. Insgesamt kann eine Geldentwertung die Kreditbedingungen verändern und die Wirtschaft beeinflussen. **
Top-Angebote
Produkte zum Begriff Standards-Nachhaltigkeit-bei-Krediten:
-
Tchibo - Buch »Das Wimmelbuch der Nachhaltigkeit«"Ein Suchbuch für die ganze Familie","Spielerischer Einstieg in das Thema, um schon die Jüngsten für eine Lebensweise zu begeistern","Liebevolle und detailreiche Illustrationen laden zum Entdecken ein","12 Seiten aus stabiler Pappe ‒ auch für kleinere Kinder geeignet"7,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Ist Bearbeitungsgebühr bei Krediten rechtens?
Ist Bearbeitungsgebühr bei Krediten rechtens? Diese Frage ist nicht pauschal zu beantworten, da es darauf ankommt, in welchem Land und unter welchen Gesetzen der Kreditvertrag abgeschlossen wurde. In einigen Ländern sind Bearbeitungsgebühren bei Krediten gesetzlich verboten, während sie in anderen Ländern erlaubt sind. Es ist ratsam, die Vertragsbedingungen genau zu prüfen und gegebenenfalls rechtlichen Rat einzuholen, um sicherzustellen, dass die Bearbeitungsgebühr rechtmäßig ist. Verbraucherschutzorganisationen können auch hilfreiche Informationen zu diesem Thema bieten. **
-
Was sind negativzinsen bei Krediten?
Was sind Negativzinsen bei Krediten? Negativzinsen bei Krediten bedeuten, dass der Kreditnehmer weniger zurückzahlen muss, als er ursprünglich aufgenommen hat. Dies kann beispielsweise bei bestimmten Kreditangeboten oder in wirtschaftlichen Krisenzeiten vorkommen. Negativzinsen können dazu führen, dass Kreditnehmer weniger Zinsen zahlen müssen oder sogar Geld zurückbekommen. Allerdings sind Negativzinsen für Banken und Kreditinstitute eine Herausforderung, da sie selbst Geld verlieren, wenn sie Kredite zu negativen Zinssätzen vergeben. **
-
Wie werden Zinsen bei Krediten berechnet?
Wie werden Zinsen bei Krediten berechnet? Zinsen bei Krediten werden in der Regel auf Basis des ausstehenden Kreditbetrags berechnet. Die Höhe der Zinsen hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Zinssatz, der Laufzeit des Kredits und der Bonität des Kreditnehmers. Die Zinsen können entweder fest oder variabel sein, je nach Art des Kredits. In der Regel werden die Zinsen monatlich oder jährlich berechnet und dem ausstehenden Kreditbetrag hinzugefügt. Es ist wichtig, die genauen Konditionen des Kredits zu kennen, um die Gesamtkosten richtig einschätzen zu können. **
-
Wann beginnt die Widerrufsfrist bei Krediten?
Die Widerrufsfrist bei Krediten beginnt in der Regel, sobald der Kreditvertrag abgeschlossen wurde. Der Verbraucher hat dann 14 Tage Zeit, um den Vertrag ohne Angabe von Gründen zu widerrufen. Diese Frist beginnt jedoch erst zu laufen, wenn der Verbraucher alle erforderlichen Unterlagen erhalten hat, die für den Abschluss des Vertrags notwendig sind. Es ist wichtig, dass Verbraucher sich über ihre Widerrufsrechte informieren und die Fristen genau einhalten, um den Vertrag bei Bedarf widerrufen zu können. Es empfiehlt sich, im Zweifelsfall rechtzeitig mit dem Kreditgeber Kontakt aufzunehmen, um alle notwendigen Informationen zu erhalten. **
Ähnliche Suchbegriffe für Standards-Nachhaltigkeit-bei-Krediten
-
Dinah Washington - Sings Standards - Verve Jazz Masters 40 - Preis vom 30.10.2026 04:07:28 hBinding : Audio CD, Label : Verve (Universal), Publisher : Verve (Universal), NumberOfDiscs : 1, medium : Audio CD, releaseDate : 1994-09-22, artists : Dinah Washington, languages : english3,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kooperative StandardsKooperative Standards , Kooperative Standards meint gestalterische, programmatische, räumliche Elemente, die sich aus Erfahrungswissen und geteilter Verantwortung heraus konstituieren. Als Antworten auf spezifische Probleme und Bedarfe weichen sie von verallgemeinernden Regeln und Normen ab und ermöglichen es, jeweils in ihrem Umfeld besondere Qualitäten und Beziehungen zu realisieren. Eine Betondecke, die den Barbetrieb erlaubt, während oben noch gebaut wird, Gerüste und Wintergärten, Balkone und Laubengänge die Wohnräume erweitern und mit der Nachbarschaft verflechten, ein Betriebshof, auf dem so gewohnt und gearbeitet werden kann, wie es eigentlich verboten ist. Die Hefte 1-7 entfalten das Thema der kooperativen Standards auf ganz unterschiedlichen Ebenen der Planung und Gestaltung. Die hier versammelten Projekte von Assemble, Inken Baller, common room, Jesko Fezer, Gabu Heindl, Lacaton & Vassal und NL Architects, zeigen, dass besondere räumliche Qualitäten, Funktionen und Programme wie auch Schönheit und Luxus, vor allem dann realisiert werden können, wenn die Bewohnenden auch die Handelnden sind - sei es in der mitbestimmten Planung oder im selbstverantwortlichen täglichen Gebrauch. Die Herausgeber*innen Marieke Behne, Christoph Heinemann und Justus Griesenberg haben die Reihe Kooperative Standards im Rahmen ihrer Tätigkeit im Arbeitsgebiet Architektur und Stadt (HafenCity Universität Hamburg, 2017-2022) entwickelt, wo sie sich insbesondere mit situativen und relationalen Dispositionen im urbanen Handlungsraum auseinandergesetzt haben. , Tagfahrlichter > Lichter & Leuchten , Erscheinungsjahr: 202311, Redaktion: Behne, Marieke~Griesenberg, Justus~Heinemann, Christoph, Seitenzahl/Blattzahl: 200, Keyword: Architektur; Partizipation; Planung, Fachschema: Architekt - Baumeister~Architektur / Architekt~Bauberuf / Architekt~Architektur - Baukunst~Bau / Baukunst~Entwurf / Architektur, Fachkategorie: Architektur: berufliche Praxis, Warengruppe: HC/Architektur, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 212, Breite: 149, Höhe: 21, Gewicht: 368, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
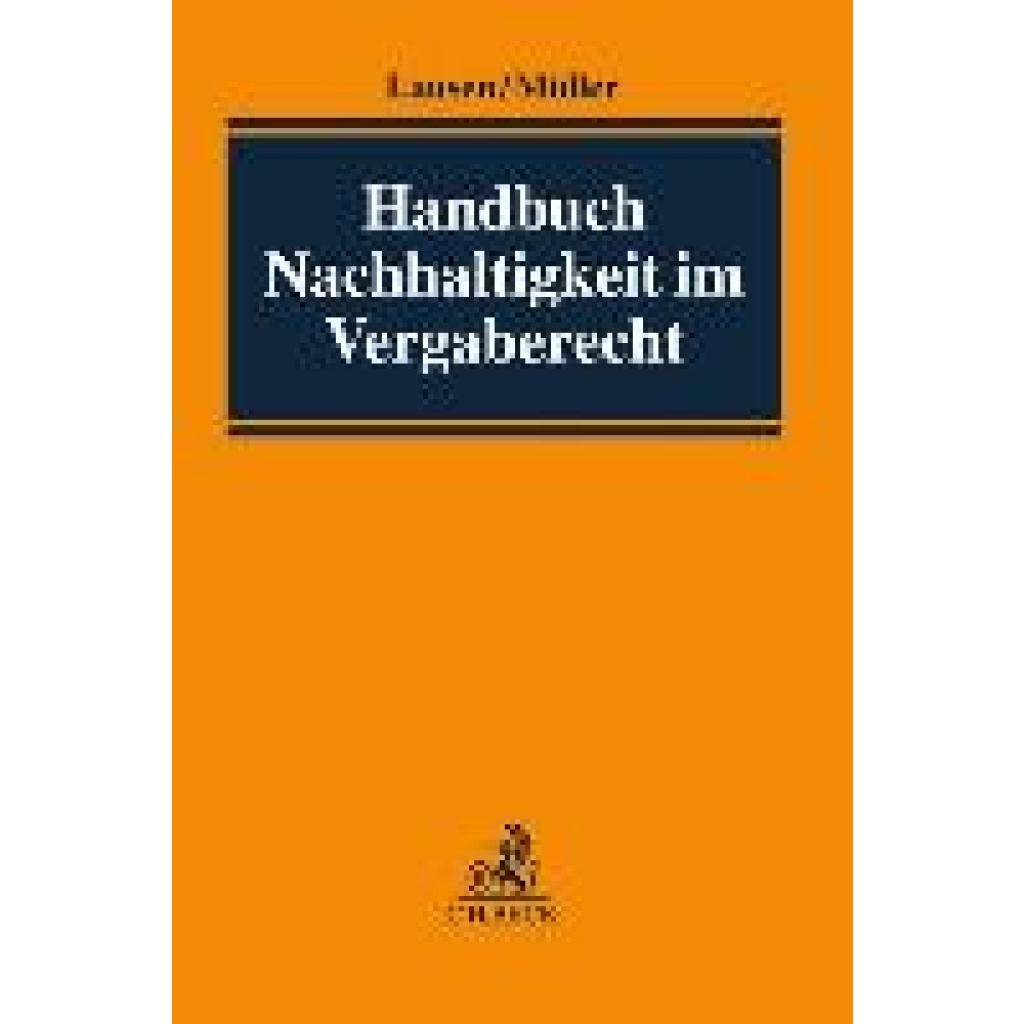
Handbuch Nachhaltigkeit im VergaberechtHandbuch Nachhaltigkeit im Vergaberecht , Zum Werk Das Handbuch behandelt die gesamte Bandbreite der strategischen Beschaffung unter Berücksichtigung von qualitativen, ökologischen, sozialen und innovativen Aspekten. Systematisch werden die rechtlichen Grundlagen für die Berücksichtigung von Aspekten der sozialen und ökologischen Nachhaltigkeit im Vergaberecht dargestellt. Die Möglichkeiten der Implementierung von Nachhaltigkeitskriterien in Vergabeverfahren werden praxisnah und dogmatisch fundiert aufgezeigt. Inhalt Grundlagen: Von dem Begriff und der Dimension der Nachhaltigkeit über die bestehenden Rechtsgrundlagen bis hin zur strategischen Gestaltung der Beschaffung. Vorbereitung des Vergabeverfahrens: Haushalts- und vergaberechtliche Rahmenbedingungen sowie praktische Umsetzung bei öffentlichen Auftraggebern. Gestaltung der Vergabeunterlagen: Insb. Eignungskriterien, Anforderungen an die Leistung, Zuschlagskriterien/Wertungsformeln, Ausführungsbedingungen. Nachweisführung: Insb. Gütezeichen, Zertifizierungen. Praxisrelevante Beschaffungsgegenstände: Bauleistungen, IT/TK, Energie, Fahrzeuge etc. Vorteile auf einen Blick systematischer, anwenderfreundlicher Überblick über die gesamte Bandbreite der strategischen Beschaffung. Auftraggeberinnen und Auftraggeber erhalten zielorientierte, praktische Vorschläge für die Berücksichtigung von Nachhaltigkeitsaspekten in Vergabeverfahren. Bieterinnen und Bieter erhalten eine Orientierung in Bezug auf die in einem Vergabeverfahren gestellten Anforderungen mit Nachhaltigkeitsbezug. Neben den "Werkzeugen" der strategischen Beschaffung werden auch Hilfestellungen zur effizienten Umsetzung sowie zur Verfolgung einer maßvollen und generationengerechten Beschaffung gegeben. Zielgruppe Für Vergabestellen der öffentlichen Auftraggeber, Unternehmen, Rechnungsprüfungsstellen sowie Rechtsanwenderinnen und Rechtsanwender. , Reflektoren > Beleuchtung , Erscheinungsjahr: 20240613, Produktform: Leinen, Redaktion: Lausen, Irene~Müller, Jan Peter, Auflage: 24000, Seitenzahl/Blattzahl: 577, Keyword: Klimaschutz; Lebenszyklusansatz; Nachhaltige Beschaffung; Nachhaltigkeit; Vergaberecht; Vergabeverfahren, Fachschema: Vergabe - Vergaberecht~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, Fachkategorie: Vergaberecht, Seitenanzahl: XLIII, Seitenanzahl: 534, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: Verlag C.H. Beck oHG, Blätteranzahl: 577 Blätter, Länge: 247, Breite: 171, Höhe: 36, Gewicht: 1078, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,139,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was passiert bei Geldentwertung mit Krediten?
Bei Geldentwertung verliert das Geld an Kaufkraft, was bedeutet, dass die Rückzahlung von Krediten in realen Werten weniger wert ist. Dies kann dazu führen, dass Kreditnehmer weniger realen Wert zurückzahlen müssen, was für sie vorteilhaft ist. Auf der anderen Seite kann es für Kreditgeber nachteilig sein, da sie weniger reale Werte zurückbekommen. Insgesamt kann Geldentwertung die Dynamik von Krediten verändern und sowohl positive als auch negative Auswirkungen haben. Es ist wichtig, die Auswirkungen von Geldentwertung auf Kredite zu berücksichtigen und entsprechende Maßnahmen zu ergreifen. **
-
Wie hoch ist die Vorfälligkeitsentschädigung bei Krediten?
Die Vorfälligkeitsentschädigung bei Krediten ist eine Gebühr, die Banken von Kreditnehmern verlangen, wenn diese ihren Kredit vorzeitig zurückzahlen möchten. Die Höhe der Vorfälligkeitsentschädigung hängt von verschiedenen Faktoren ab, wie z.B. der Restlaufzeit des Kredits, dem aktuellen Zinssatz und dem ursprünglich vereinbarten Zinssatz. In Deutschland ist die Vorfälligkeitsentschädigung gesetzlich geregelt und darf maximal 1% des vorzeitig zurückgezahlten Betrags betragen. Es ist daher wichtig, sich vor einer vorzeitigen Kreditrückzahlung über die genauen Konditionen und Kosten zu informieren. **
-
Wie wird der Zinssatz bei Krediten berechnet?
Der Zinssatz bei Krediten wird in der Regel auf Basis des aktuellen Marktzinsniveaus sowie des individuellen Risikos des Kreditnehmers berechnet. Banken berücksichtigen dabei unter anderem die Bonität des Kreditnehmers, die Kreditlaufzeit, den Kreditbetrag und den Verwendungszweck des Kredits. Je höher das Risiko für die Bank, desto höher fällt in der Regel der Zinssatz aus. Die genaue Berechnung des Zinssatzes kann von Bank zu Bank variieren, daher ist es ratsam, verschiedene Angebote zu vergleichen, um den besten Zinssatz für den eigenen Kredit zu erhalten. **
-
Was passiert bei einer Geldentwertung mit Krediten?
Bei einer Geldentwertung verliert das Geld an Kaufkraft, was bedeutet, dass die gleiche Menge Geld weniger Waren und Dienstleistungen kaufen kann. Dies kann dazu führen, dass die Schuldenlast in realen Werten abnimmt, da die Kreditnehmer ihre Schulden mit weniger wertvollem Geld zurückzahlen können. Kreditgeber hingegen verlieren bei einer Geldentwertung, da sie weniger reale Werte zurückbekommen. Insgesamt kann eine Geldentwertung die Kreditbedingungen verändern und die Wirtschaft beeinflussen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.